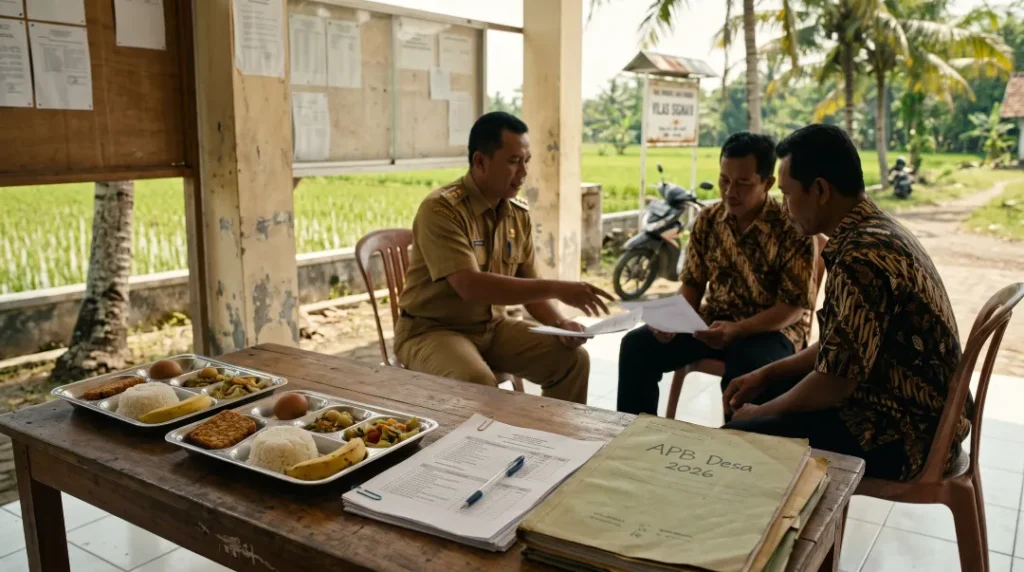
LEXmedia. Wacana dana desa untuk MBG (Makan Bergizi Gratis) kini memicu pertanyaan serius di kalangan pemerintah desa. Apakah pemerintah pusat berwenang mengarahkan Dana Desa untuk mendukung Program Makan Bergizi Gratis? Pertanyaannya sederhana. Namun, jawabannya menuntut pembacaan cermat atas undang-undang dan putusan Mahkamah Konstitusi.
UU Nomor 17 Tahun 2025 tentang APBN Tahun Anggaran 2026 (UU APBN 2026) membuka celah tersebut melalui Pasal 14 ayat (1) huruf b. Kemudian, Mahkamah Konstitusi (MK) memberi tafsir bersyarat lewat Putusan Nomor 100/PUU-XXIV/2026. Oleh karena itu, kepala desa dan perangkatnya perlu memahami batas kewenangan terbaru. Artikel ini mengurai dasar hukum, isi putusan, dan langkah kepatuhan yang relevan.
Dasar Hukum Dana Desa untuk MBG dalam UU APBN 2026
Kedudukan Dana Desa dalam Sistem Keuangan Negara
Dana Desa merupakan bagian dari Transfer ke Daerah (TKD) yang bersumber dari APBN. Selain itu, Pasal 72 ayat (1) huruf b UU Nomor 6 Tahun 2014 tentang Desa menempatkan alokasi APBN sebagai sumber pendapatan desa. UU Desa mengalami perubahan terakhir melalui UU Nomor 3 Tahun 2024. Sementara itu, Menteri Keuangan menetapkan PMK Nomor 7 Tahun 2026 tentang Pengelolaan Dana Desa Tahun Anggaran 2026. Regulasi ini mengatur penganggaran, pengalokasian, penyaluran, hingga penggunaan Dana Desa.
Untuk tahun 2026, pagu Dana Desa mencapai Rp60,57 triliun. Akan tetapi, ruang diskresi desa ternyata cukup sempit. Sebab, PMK 7/2026 mewajibkan Rp34,57 triliun atau 58,03% Dana Desa mendukung Koperasi Desa Merah Putih. Di sisi lain, pagu insentif Dana Desa berjumlah Rp1 triliun.
Mengapa Dana Desa untuk MBG Menuai Gugatan?
Pasal 14 ayat (1) huruf b UU APBN 2026 mengatur alokasi Rp1 triliun dari Dana Desa. Rumusan aslinya menyebut dana itu berfungsi “sebagai insentif desa dan/atau melaksanakan kebijakan Pemerintah Pusat”. Frasa “dan/atau” inilah yang menjadi sumber persoalan. Rumusan tersebut membuka tafsir bahwa pusat dapat memakai dana itu untuk program nasional apa pun, termasuk MBG. Akibatnya, kewenangan desa menentukan prioritas sesuai kebutuhan lokal berisiko tergerus.
Pokok Perkara Putusan MK 100/PUU-XXIV/2026
Para Pemohon dan Norma yang Diuji
Koalisi masyarakat sipil mendaftarkan permohonan ini pada Maret 2026. Para pemohon terdiri atas Sajogyo Institute, Asosiasi Pendamping Perempuan Usaha Kecil Mikro (ASPPUK), dan Yayasan Lembaga Konsumen Indonesia (YLKI). Selanjutnya, tiga pemohon perseorangan ikut bergabung. Mereka adalah Muhammad Busyro Muqoddas, Agus Sarwono, dan Sabiq Muhammad, Kepala Desa Prawatan, Klaten.
Para pemohon menguji ketentuan tentang perubahan belanja pusat, TKD, Dana Alokasi Umum, Dana Otonomi Khusus, dan Dana Desa. Selain itu, mereka mempersoalkan kewenangan fiskal pemerintah dalam kondisi darurat. Pada intinya, pemohon menilai UU APBN memberi ruang diskresi terlalu luas melalui Peraturan Presiden.
Amar Putusan: Tiga Pasal Konstitusional Bersyarat
MK membacakan putusan ini pada pertengahan September 2026. Mahkamah mengabulkan permohonan untuk sebagian. Secara rinci, MK memberi pemaknaan bersyarat atas tiga norma berikut:
1. Pasal 8 ayat (5): perubahan anggaran yang berdampak pada jumlah belanja pemerintah pusat menurut fungsi wajib memperoleh persetujuan DPR.
2. Pasal 14 ayat (1) huruf b: insentif desa merupakan kebijakan pusat yang pelaksanaannya berada di tangan pemerintah desa.
3. Pasal 29 ayat (1): langkah fiskal saat menghadapi ancaman perekonomian nasional harus mendapat persetujuan DPR.
Sebaliknya, MK menolak permohonan atas Pasal 9 ayat (4), Pasal 11 ayat (2), Pasal 13 ayat (4), dan Pasal 20 ayat (1). Dengan demikian, pemerintah tetap dapat mengatur rincian TKD melalui Peraturan Presiden. Pemerintah juga tetap berwenang menyesuaikan Dana Alokasi Umum akibat kebijakan pusat.
Tafsir Baru Dana Desa untuk MBG Pasca Putusan MK
Makna Konstitusional Pasal 14 Ayat (1) Huruf b
MK tidak menghapus norma insentif desa. Sebaliknya, Mahkamah memaknai ulang frasa tersebut menjadi:
“sebagai insentif desa yang merupakan bagian dari kebijakan pemerintah pusat yang dilaksanakan oleh pemerintah desa dalam rangka mendukung pembangunan desa yang berkelanjutan.”
Tafsir ini menghapus sifat alternatif frasa “dan/atau”. Kini, insentif desa dan kebijakan pusat menyatu dalam satu kesatuan. Lebih jauh lagi, pelaksananya wajib pemerintah desa.
Implikasi Hukum bagi Pemerintah Desa
Putusan ini melahirkan tiga konsekuensi penting.
Pertama, pemerintah pusat tetap berwenang menentukan kerangka pengalokasian, penyaluran, penggunaan, dan pengawasan Dana Desa.
Kedua, kewenangan itu tidak memberi hak kepada pusat untuk mengambil alih pelaksanaan.
Ketiga, setiap penggunaan harus terhubung dengan tujuan pembangunan desa berkelanjutan.
Dengan demikian, skema dana desa untuk MBG tidak otomatis terlarang. Namun, skema itu wajib berjalan melalui mekanisme pemerintahan desa. Artinya, kepala desa menyusun rancangan APB Desa dan membahasnya bersama Badan Permusyawaratan Desa (BPD), sesuai Pasal 73 ayat (2) UU Desa.
Selain itu, hal strategis tetap menjadi materi musyawarah desa berdasarkan Pasal 54 UU Desa. Konsekuensinya, pemotongan atau pengalihan langsung oleh pusat tanpa proses tersebut sulit dibenarkan secara konstitusional.
Keterkaitan dengan Putusan MK 40/PUU-XXIV/2026
Dalam perkara yang sama, MK menolak uji Pasal 13 ayat (4) mengenai prioritas Dana Otonomi Khusus. Pasal tersebut memasukkan MBG sebagai salah satu program prioritas nasional. Meski demikian, Mahkamah menegaskan bahwa program MBG harus sejalan dengan Putusan Nomor 40/PUU-XXIV/2026.
MK mengucapkan Putusan 40/PUU-XXIV/2026 pada 30 Juli 2026. Putusan itu menyatakan Penjelasan Pasal 22 ayat (3) UU APBN 2026 konstitusional bersyarat. Norma tersebut hanya berlaku untuk APBN 2026. Selanjutnya, anggaran MBG harus terpisah dari anggaran pendidikan paling lambat pada APBN 2028.
Sebagai hasilnya, pemerintah perlu mencari sumber pendanaan MBG di luar pos pendidikan. Konsekuensinya, tekanan untuk memanfaatkan TKD, termasuk Dana Desa, berpotensi meningkat. Oleh karena itu, Putusan 100/PUU-XXIV/2026 berfungsi sebagai pagar konstitusional bagi otonomi desa.
Risiko Hukum Pengelolaan Insentif Desa
Kepala desa memikul kewajiban tata kelola yang akuntabel dan transparan. Pasal 26 ayat (4) huruf f UU Desa menegaskan kewajiban tersebut. Karena itu, penggunaan Dana Desa di luar prioritas yang sah berisiko menjadi temuan inspektorat. Bahkan, penyimpangan yang menimbulkan kerugian negara dapat berujung pada proses pidana korupsi. Di sisi lain, ketentuan pengelolaan Dana Desa juga membuka kemungkinan penundaan penyaluran apabila desa tidak memenuhi persyaratan.
Rekomendasi Kepatuhan Dana Desa untuk MBG
Berdasarkan analisis di atas, pemerintah desa sebaiknya menempuh langkah berikut:
1. Tuangkan dalam dokumen perencanaan. Masukkan setiap kegiatan pendukung MBG ke dalam RKP Desa dan APB Desa melalui musyawarah desa.
2. Pastikan desa sebagai pelaksana. Tolak skema yang memindahkan pelaksanaan kepada pihak lain tanpa dasar hukum yang jelas.
3. Hubungkan dengan pembangunan berkelanjutan. Rancang kegiatan yang berdampak pada gizi, pencegahan stunting, ketahanan pangan, atau pemberdayaan produsen lokal.
4. Arsipkan dasar hukum. Simpan petunjuk teknis, keputusan penetapan insentif, dan berita acara musyawarah desa.
5. Libatkan BPD dan warga. Publikasikan realisasi anggaran secara terbuka untuk memperkuat akuntabilitas.
6. Pantau regulasi turunan. Cermati perubahan PMK pengelolaan Dana Desa dan pembahasan UU APBN 2027.
Putusan MK 100/PUU-XXIV/2026 tidak membatalkan program MBG. Namun, putusan ini menegaskan satu prinsip penting: otonomi desa memiliki makna operasional. Pada akhirnya, dana desa untuk MBG hanya sah sepanjang pemerintah desa sendiri yang melaksanakannya untuk pembangunan berkelanjutan. Oleh karena itu, aparatur desa perlu menyiapkan perencanaan, dokumentasi, dan pengawasan yang tertib sejak awal.
FAQ (Frequently Asked Questions)
1. Apakah dana desa boleh digunakan untuk program MBG?
Boleh, tetapi dengan syarat ketat. Putusan MK 100/PUU-XXIV/2026 menegaskan insentif Dana Desa merupakan kebijakan pusat yang pemerintah desa laksanakan. Penggunaannya juga harus mendukung pembangunan desa berkelanjutan. Karena itu, kegiatan pendukung MBG wajib tercantum dalam APB Desa melalui musyawarah desa. Pemerintah pusat tidak boleh mengambil alih pelaksanaannya. Dasar hukumnya ialah Pasal 14 ayat (1) huruf b UU 17/2025.
2. Apa isi Putusan MK No. 100/PUU-XXIV/2026?
MK mengabulkan sebagian uji materi UU 17/2025 tentang APBN 2026. Mahkamah memberi pemaknaan bersyarat atas Pasal 8 ayat (5), Pasal 14 ayat (1) huruf b, dan Pasal 29 ayat (1). Perubahan belanja pusat menurut fungsi dan langkah fiskal darurat kini memerlukan persetujuan DPR. Selain itu, pemerintah desa wajib menjadi pelaksana insentif Dana Desa.
3. Berapa alokasi insentif Dana Desa dalam APBN 2026?
Pasal 14 ayat (1) huruf b UU 17/2025 mengalokasikan Rp1 triliun sebagai insentif desa. Angka ini merupakan bagian dari pagu Dana Desa 2026 sebesar Rp60,57 triliun. Selain itu, PMK 7/2026 mengarahkan sekitar Rp34,57 triliun untuk mendukung Koperasi Desa Merah Putih. Akibatnya, ruang belanja desa untuk prioritas lokal relatif terbatas tahun ini.
4. Apa kaitan Putusan MK No. 40/PUU-XXIV/2026 dengan dana desa?
APBN 2026 masih boleh memuat MBG dalam pos pendidikan. Namun, Putusan 40/PUU-XXIV/2026 mewajibkan anggaran MBG terpisah dari anggaran pendidikan paling lambat pada APBN 2028. Akibatnya, pemerintah perlu mencari sumber pendanaan MBG lain. Dalam Putusan 100/PUU-XXIV/2026, MK menegaskan pelaksanaan MBG harus sejalan dengan Putusan 40. Oleh karena itu, pemanfaatan Dana Desa tetap harus menghormati otonomi desa.
5. Apa langkah kepatuhan bagi kepala desa?
Kepala desa sebaiknya mencantumkan kegiatan pendukung MBG dalam RKP Desa dan APB Desa melalui musyawarah desa. Selanjutnya, ia perlu memastikan desa tetap menjadi pelaksana kegiatan. Selain itu, simpan seluruh dokumen dasar hukum dan berita acara. Terakhir, libatkan BPD serta publikasikan realisasi anggaran untuk menjaga akuntabilitas sesuai Pasal 26 ayat (4) UU Desa.