Tag: UU 07/2021

Konsultan pajak meninjau dokumen pembayaran utang pajak dan bukti setoran sesuai PMK 71/2026
Artikel
Redaksi LEXmedia

PMK 71/2026: Pembayaran Utang Pajak

LEXmedia. Pembayaran utang pajak memasuki babak baru sejak Menteri Keuangan menerbitkan PMK Nomor 71 Tahun 2026. Regulasi ini mengubah PMK Nomor 118 Tahun 2024 tentang Tata Cara Pembetulan, Keberatan, Pengurangan, Penghapusan, dan Pembatalan di Bidang Perpajakan. PMK 71/2026 ditetapkan pada 29 September 2026 dan berlaku sejak diundangkan pada 2 Oktober
Pedagang online menghitung pajak marketplace 0,5 persen dari omzet penjualan melalui dasbor toko di laptop
Artikel
Redaksi LEXmedia

Pajak Marketplace 0,5 Persen

LEXmedia. Mulai 1 Oktober 2026, pajak marketplace 0,5 persen resmi berlaku bagi pedagang online di Indonesia. Kini empat platform besar memungut PPh Pasal 22 langsung dari setiap transaksi penjualan. Namun, banyak pedagang masih bertanya: siapa yang terkena, berapa besarnya, dan bagaimana cara patuh? Oleh karena itu, artikel ini mengurai dasar

Dokumen merger perusahaan dan neraca nilai buku di meja rapat sebagai ilustrasi pajak merger nilai buku menurut PMK 1/2026
Artikel
Redaksi LEXmedia

PMK 1/2026: Pajak Merger Nilai Buku

LEXmedia. Pajak merger nilai buku kembali menjadi isu utama setelah Menteri Keuangan menetapkan PMK No. 1 Tahun 2026. Regulasi ini merupakan perubahan keempat atas PMK No. 81 Tahun 2024 tentang ketentuan perpajakan dalam rangka pelaksanaan Coretax. Namun, fasilitas nilai buku tidak berlaku otomatis. Wajib Pajak badan tetap harus memperoleh persetujuan

Konsultan pajak memeriksa dokumen syarat pengembalian pendahuluan kelebihan pembayaran pajak di kantor
Artikel
Redaksi LEXmedia

Syarat Pengembalian Pendahuluan Pajak

LEXmedia. Restitusi pajak sering menjadi persoalan arus kas bagi pelaku usaha. Prosedur biasa melalui pemeriksaan bisa berlangsung hingga 12 bulan. Oleh karena itu, negara menyediakan jalur cepat bernama pengembalian pendahuluan. Namun, jalur ini tidak terbuka untuk semua wajib pajak. Artikel ini menguraikan syarat pengembalian pendahuluan berdasarkan UU KUP dan PMK

Pedagang online memeriksa bukti potong unifikasi marketplace di laptop di samping paket pesanan
Artikel
Redaksi LEXmedia

Bukti Potong Unifikasi Transaksi Marketplace

LEXmedia. Bukti potong unifikasi marketplace kini menjadi dokumen kunci bagi pedagang daring di Indonesia. Pemerintah menunjuk penyelenggara marketplace sebagai pemungut PPh Pasal 22 atas omzet merchant. Selain itu, Direktur Jenderal Pajak menerbitkan PER-12/PJ/2026 yang berlaku sejak 1 Oktober 2026. Aturan ini menegaskan dokumen apa yang dapat menggantikan bukti potong atas

Ilustrasi urutan pembayaran utang pailit PT dengan dokumen hukum dan palu hakim di meja kerja
Artikel
Redaksi LEXmedia

Urutan Pembayaran Utang PT Pailit

LEXmedia. Kepailitan Perseroan Terbatas menimbulkan konsekuensi hukum yang kompleks bagi para kreditur. Ketika Pengadilan Niaga menyatakan sebuah PT pailit, kurator segera meletakkan sita umum atas seluruh harta debitur. Namun, hukum tidak membagikan harta tersebut secara merata kepada semua pihak. Sebaliknya, sistem hukum Indonesia menetapkan urutan pembayaran utang pailit berdasarkan kedudukan

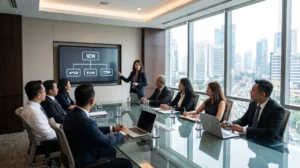
Ilustrasi rapat korporasi membahas skema holding company dan struktur anak perusahaan
Artikel
Redaksi LEXmedia

Skema Holding Company dan Anak Perusahaan

LEXmedia. Pelaku usaha di Indonesia semakin banyak menggunakan skema holding company untuk mengelola grup perusahaan secara efisien. Selain itu, struktur ini memisahkan perusahaan induk dan anak perusahaan dalam satu kesatuan bisnis. Namun, penerapan skema holding company membutuhkan kepatuhan terhadap beberapa peraturan sekaligus. Artikel ini membahas dasar hukum, mekanisme pembentukan, aspek

Pengusaha PT dan CV memeriksa dokumen PPh Final UMKM 0,5% di kantor
Artikel
Redaksi LEXmedia

Tarif PPh Final UMKM 0,5%: PT dan CV?

LEXmedia. Banyak pemilik Perseroan Terbatas (PT) dan Persekutuan Komanditer (CV) meyakini satu hal. Mereka menganggap usahanya otomatis berhak memanfaatkan PPh Final UMKM 0,5% selama omzet di bawah Rp4,8 miliar. Namun, asumsi tersebut kini perlu dikoreksi. Pemerintah menerbitkan Peraturan Pemerintah Nomor 20 Tahun 2026 (PP 20/2026). Akibatnya, regulasi ini mengubah secara

Ilustrasi jerat hukum TPPU hasil pajak dengan dokumen hukum dan analisis keuangan di meja kerja profesional
Artikel
Redaksi LEXmedia

Jerat Hukum TPPU Hasil Pidana Pajak

LEXmedia. Otoritas penegak hukum Indonesia kini semakin serius mengejar TPPU hasil pidana pajak sebagai kejahatan lanjutan dari penggelapan penerimaan negara. Wajib pajak yang menyembunyikan uang hasil kejahatan perpajakan tidak hanya menghadapi sanksi administratif dan pidana pajak. Mereka juga berisiko terjerat Undang-Undang Pencegahan dan Pemberantasan Tindak Pidana Pencucian Uang. Oleh karena

Tim legal dan keuangan perusahaan melakukan mitigasi risiko pajak badan saat meninjau dokumen audit pajak
Artikel
Redaksi LEXmedia

Mitigasi Risiko Hukum Pajak PPh Badan

LEXmedia. Mitigasi risiko pajak pph badan kini menjadi kebutuhan mendesak bagi setiap perusahaan di Indonesia. Otoritas pajak terus memperketat pengawasan kepatuhan wajib pajak badan melalui pembaruan regulasi yang berkelanjutan. Oleh karena itu, perusahaan wajib memahami kerangka hukum Pajak Penghasilan (PPh) Badan secara menyeluruh. Selain itu, pemahaman atas prosedur audit pajak