Tag: UU 07/2021

Konsultan pajak sedang memproses penyelesaian sengketa pajak melalui portal Coretax di kantor modern
Artikel
Redaksi LEXmedia

Prosedur Penyelesaian Sengketa Pajak Era Coretax

LEXmedia. Penyelesaian sengketa pajak kini memasuki babak baru. Direktorat Jenderal Pajak (DJP) mengimplementasikan sistem Coretax Administration System (CTAS) sejak 1 Januari 2025. Wajib Pajak yang keberatan atas Surat Ketetapan Pajak (SKP) tidak lagi mengajukan permohonan secara manual. Sebaliknya, seluruh proses berjalan melalui Portal Wajib Pajak secara elektronik. Perubahan ini membawa
Ilustrasi integrasi NIK NPWP dan dampaknya terhadap pemotongan PPh Pasal 21 di Indonesia
Artikel
Redaksi LEXmedia

Integrasi NIK NPWP dan Dampak PPh 21

LEXmedia. Reformasi administrasi perpajakan Indonesia memasuki babak baru. Pemerintah resmi menerapkan integrasi NIK NPWP sebagai identitas tunggal wajib pajak orang pribadi. Kebijakan ini membawa konsekuensi langsung terhadap mekanisme pemotongan Pajak Penghasilan (PPh) Pasal 21 di lingkungan kerja. Oleh karena itu, pemberi kerja maupun karyawan perlu memahami dasar hukum, tahapan implementasi,

Tim pajak perusahaan memeriksa kepatuhan pajak NIK-NPWP melalui sistem pelaporan digital di kantor modern
Artikel
Redaksi LEXmedia

Kepatuhan Pajak Perusahaan Integrasi NIK-NPWP

LEXmedia. Integrasi Nomor Induk Kependudukan (NIK) menjadi Nomor Pokok Wajib Pajak (NPWP) mengubah wajah administrasi perpajakan nasional. Oleh karena itu, kepatuhan pajak integrasi NIK-NPWP kini menjadi isu krusial bagi setiap perusahaan di Indonesia. Perubahan ini bukan sekadar penyederhanaan nomor identitas. Kebijakan ini menyentuh langsung proses pemotongan pajak karyawan, penerbitan bukti

Pemilik usaha mikro sedang memeriksa laporan keuangan digital untuk menganalisis dampak PP 20/2026 pajak UMKM secara berkala
Artikel
Redaksi LEXmedia

Dampak PP 20/2026 Bagi Kepatuhan Pajak UMKM

LEXmedia. Pemerintah Indonesia resmi mengundangkan Peraturan Pemerintah Nomor 20 Tahun 2026 pada awal tahun ini. Regulasi baru ini membawa perubahan yang sangat fundamental bagi lanskap perpajakan pelaku usaha mikro-kecil. Sebagai hasilnya, pemahaman komprehensif mengenai dampak PP 20/2026 bagi kepatuhan pajak menjadi sangat krusial bagi seluruh pelaku industri. Pemerintah mengubah skema

Dokumen panduan praktis mengenai syarat PPh final UMKM terbaru di Indonesia
Artikel
Redaksi LEXmedia

Syarat PPh Final UMKM Terbaru 2026

LEXmedia. Pajak Penghasilan (PPh) final bagi Usaha Mikro, Kecil, dan Menengah (UMKM) menjadi instrumen krusial dalam ekosistem perpajakan Indonesia. Namun, pemahaman pelaku usaha mengenai syarat PPh final UMKM sering kali masih minim, banyak pelaku usaha belum memahami kriteria, tarif, serta mekanisme pelaporan terbaru yang berlaku. Oleh karena itu, pemerintah terus

Penerapan strategi mitigasi kepatuhan pajak perusahaan retail pasca PPN 12 persen oleh direksi dan in-house counsel dalam rapat kerja hukum perusahaan
Artikel
Redaksi LEXmedia

Mitigasi Pajak Perusahaan Retail PPN 12%

LEXmedia. Pelaku usaha sektor ritel di Indonesia saat ini menghadapi transformasi regulasi perpajakan yang sangat dinamis. Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP) telah mengamanatkan kenaikan tarif Pajak Pertambahan Nilai (PPN) secara bertahap. Setelah kenaikan menjadi 11% pada April 2022, korporasi kini wajib mengeksekusi strategi mitigasi

Tim legal compliance perusahaan sedang menganalisis komoditas pangan yang masuk dalam Daftar Barang Bebas Pajak PPN 12 Persen
Artikel
Redaksi LEXmedia

Daftar Barang Bebas Pajak PPN 12 Persen Terbaru

LEXmedia. Perubahan kebijakan fiskal nasional selalu memicu gelombang penyesuaian yang masif bagi pelaku usaha di Indonesia. Pemerintah menaikan tarif Pajak Pertambahan Nilai (PPN) menjadi 12 persen sebagai implementasi amanat reformasi perpajakan strategis. Langkah krusial ini bertujuan mengoptimalkan penerimaan negara serta meningkatkan rasio pajak untuk membiayai pembangunan berkelanjutan. Pelaku usaha dan

Analisis dampak kenaikan PPN 12 persen terhadap profitabilitas perusahaan dalam rapat direksi perusahaan
Artikel
Redaksi LEXmedia

Dampak PPN 12 Persen Terhadap Profitabilitas Perusahaan

LEXmedia. Perubahan kebijakan fiskal di Indonesia selalu membawa gelombang signifikan bagi dunia usaha. Pemerintah menjadwalkan kenaikan tarif Pajak Pertambahan Nilai (PPN) menjadi 12 persen berdasarkan amanat Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP). Kebijakan ini bertujuan memperkuat penerimaan negara serta mengurangi defisit Anggaran Pendapatan dan Belanja

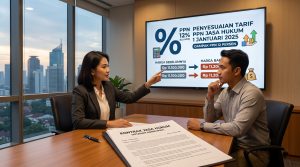
Ilustrasi dampak PPN 12 persen terhadap perubahan harga kontrak jasa hukum di Indonesia
Artikel
Redaksi LEXmedia

Dampak PPN 12 Persen Harga Kontrak Jasa Hukum

LEXmedia. Pemerintah Indonesia resmi menetapkan kenaikan tarif Pajak Pertambahan Nilai (PPN) dari 11 persen menjadi 12 persen. Kebijakan ini merupakan amanat dari Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP). Oleh karena itu, setiap pelaku usaha di sektor jasa profesional harus bersiap menghadapi transisi ini. Salah satu

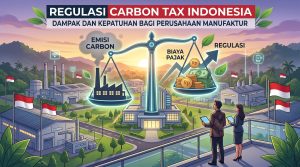
Infografis regulasi carbon tax Indonesia untuk perusahaan manufaktur berdasarkan UU HPP dan Perpres 110/2025
Artikel
Redaksi LEXmedia

Regulasi Carbon Tax Indonesia Perusahaan Manufaktur

LEXmedia. Lanskap bisnis nasional sedang mengalami transformasi besar menuju ekonomi rendah karbon. Pemerintah Indonesia secara resmi mengintegrasikan instrumen fiskal lingkungan ke dalam sistem perpajakan. Hal ini bertujuan untuk menekan emisi gas rumah kaca sesuai target Nationally Determined Contribution (NDC). Bagi para direksi dan praktisi hukum, memahami regulasi carbon tax Indonesia